一、引言
在当前创新驱动发展的经济环境下,技术转让已成为企业获取收益、优化资源配置和提升核心竞争力的重要手段。技术转让涉及企业所得税、增值税、印花税等多个税种,处理不当将带来税务风险。为规范企业技术转让行为的税务管理,确保合法合规并充分享受税收优惠,特制定本税务处理说明书。本说明书适用于企业内部财务、税务及管理人员在技术转让业务中的财税操作。
二、技术转让的界定
根据《中华人民共和国企业所得税法》及其实施条例,技术转让是指符合下列条件的技术所有权或5年以上(含5年)全球独占许可使用权的转让行为:
- 转让的技术属于财政部、国家税务总局规定的范围,包括专利技术、计算机软件著作权、集成电路布图设计权、植物新品种权、生物医药新品种,以及财政部和国家税务总局确定的其他技术。
- 技术转让所得应单独计算,合理分摊期间费用。
三、企业所得税处理
1. 一般税务处理
企业技术转让所得,并入企业应纳税所得额,按25%的法定税率缴纳企业所得税。
2. 税收优惠政策
根据《企业所得税法》第二十七条第(四)项及其实施条例第九十条,一个纳税年度内,居民企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。
计算公式:
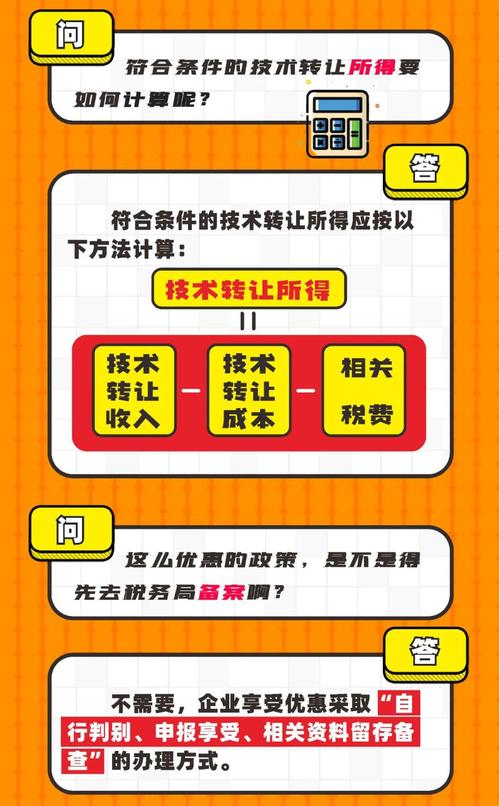
- 技术转让所得 = 技术转让收入 - 技术转让成本 - 相关税费
- 享受减免税额 = (技术转让所得 - 500万)× 25% × 50%(仅对超过部分减半)
3. 境外技术转让
向境外转让技术的,需关注是否符合《特别纳税调整实施办法》及税收协定待遇,避免双重征税,必要时可申请享受税收协定优惠。
四、增值税处理
1. 征税范围与税率
技术转让属于增值税应税行为中的“销售无形资产”。一般纳税人税率为6%,小规模纳税人征收率为3%(现行政策可能有所调整,以最新为准)。
2. 免税政策
根据《营业税改征增值税试点过渡政策的规定》(财税〔2016〕36号),纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务,免征增值税。
注意:
- 必须签订技术转让合同,并经所在地省级科技主管部门认定登记。
- 免税需向主管税务机关备案。
- 与技术转让相关的技术咨询、技术服务收入,若单独计价则需征税,若与转让一并计价且属于同一合同,可一并免税。
五、印花税处理
技术转让合同属于印花税征税范围中的“技术合同”。根据《印花税法》,技术合同按价款的万分之三缴纳印花税。计税依据不包括增值税税款(若合同中分别列明)。
特别提醒: 专利权转让、专利申请权转让合同按“产权转移书据”税目,税率为万分之五。
六、税务管理与操作流程
- 合同签订与认定: 签订规范的技术转让合同,并及时到科技主管部门进行认定登记,取得《技术转让合同认定登记证明》。
- 发票开具: 符合免税条件的,开具增值税普通发票时税率栏填写“免税”;应税的开具增值税专用发票。
- 纳税申报: 在企业所得税季度预缴和年度汇算清缴时,按规定填报《免税、减计收入及加计扣除优惠明细表》(A107010)等相关附表。
- 资料留存: 妥善保管技术转让合同、认定登记证明、成本核算资料、发票及完税凭证,以备税务核查。
- 单独核算: 技术转让所得应单独计算,合理分摊期间费用,否则不得享受优惠。
七、常见税务风险与防范
- 免税条件不符: 未办理认定登记或技术不属于优惠范围,导致补税及滞纳金。
- 核算不清: 与技术转让无关的费用混入成本,虚增转让所得或违规享受优惠。
- 跨境交易定价风险: 关联方之间技术转让定价不公允,可能被特别纳税调整。
- 发票开具违规: 免税业务开具了增值税专用发票,或应税业务错误适用免税政策。
- 印花税漏缴: 未按规定申报缴纳技术合同印花税。
八、税务筹划建议
- 合理利用500万免征额: 若技术转让所得较大,可考虑分年度、分批次转让,以充分享受免税额度。
- 拆分合同: 将技术转让与技术服务、设备销售分离,避免混合销售导致全额计税。
- 关注区域性政策: 部分国家自主创新示范区、自由贸易试验区有更优惠的配套政策,可积极探索。
- 跨境筹划: 利用税收协定,选择合适的地点和方式转让技术,降低整体税负。
九、
技术转让的税务处理涉及多税种、多环节,企业应建立完善的内部管理制度,明确责任部门与流程,确保税务处理的合法性与准确性。在日常管理中,财务部门应主动与研发、法务部门协作,及时掌握政策动态,充分利用税收优惠,有效防范税务风险,实现企业价值最大化。
---
注: 本说明书依据现行税收法规编写,如国家政策调整,请以最新文件为准。建议企业在具体操作前咨询专业税务顾问或主管税务机关。